
|
|
25家上市猪企合计负债超4228.2亿元!终止养猪项目、处置资产、回笼现金流,牧原、温氏、新希望等猪企纷纷收缩避险 二维码
686
发表时间:2026-09-02 16:16来源:中国猪业 近期,25家上市猪企已全部公布上半年财报,行业整体陷入深度亏损泥潭,债务规模持续攀升、现金流普遍告急,多数企业偿债压力巨大、经营风险凸显。在持续亏损与政策调控的双重倒逼下,上市猪企彻底告别规模扩张模式,集体按下扩产暂停键,转向收缩产能、提质保生存的经营策略,行业正式进入产能优化、风险出清的周期调整阶段。 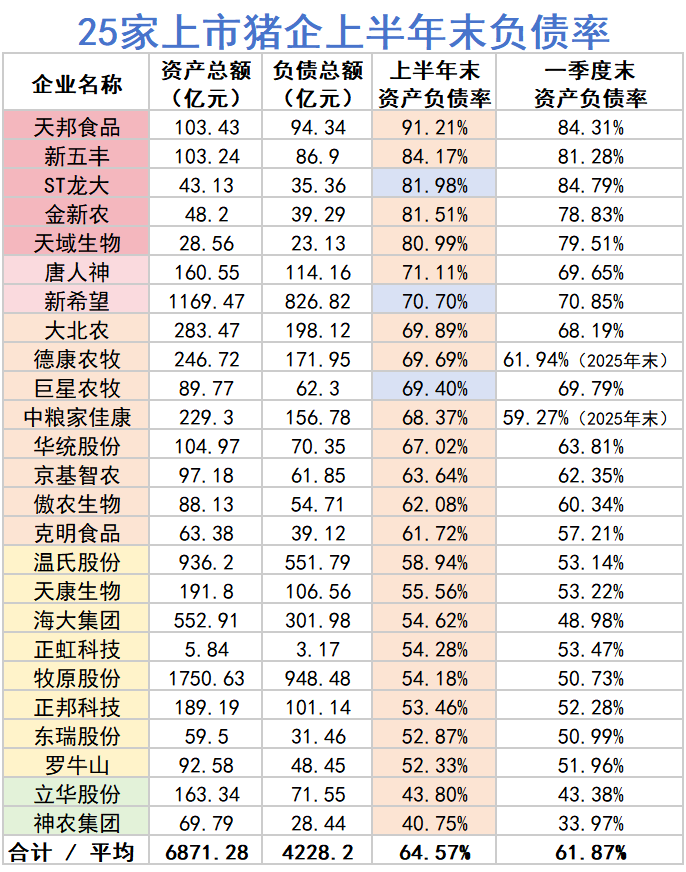 数据显示,25家上市猪企上半年合计总负债高达4228.2亿元,较一季度末再增加500多亿元债务,而同期资产总额为6871.28亿元,环比仅增加约472亿元,资产增速远低于负债增速。行业平均负债率从一季度的61.87%攀升至64.57%,三个月上升超3个百分点,其中22家企业负债率持续走高,仅3家小幅下调。目前已有5家猪企负债率突破80%,行业高杠杆风险全面凸显。 头部猪企负债占据行业大半规模,牧原、温氏、新希望分别负债948.48亿元、551.79亿元、826.82亿元,三家合计负债超2327亿元,占25家上市猪企总负债的一半以上。风险最为突出的天邦食品负债率飙至91.22%,距离资不抵债的100%红线仅剩不到9个百分点,叠加四次重整延期的现状,经营警报全面拉响。此外,新五丰、ST龙大、金新农、天域生物四家企业负债率同样超80%,重资产养殖模式下,资金链断裂风险急剧加剧。 债务结构的失衡进一步放大行业风险,25家上市猪企中21家企业短期债务占比突破60%预警线,超八成企业短期偿债压力巨大。其中正虹科技短债占比高达93.38%,海大集团、ST龙大短债占比均超90%,立华股份、天邦食品超80%,金新农、大北农、温氏股份等六家企业短债占比超70%。多数企业因持续亏损、经营资金缺口扩大,只能依靠短期借款“输血”,进一步加剧债务结构隐患。 货币资金与短期债务的严重错配,让行业现金流危机持续发酵。25家猪企中有19家企业短期债务规模是自身货币资金的4倍以上。天邦食品风险最为极端,77.67亿元短期债务对应的货币资金仅1.55元,短债规模是货币资金的50.11倍。ST龙大、立华股份、金新农、中粮家佳康、温氏股份的短债分别为货币资金的23.24倍、17.35倍、13.18倍、11.53倍和10.68倍,资金储备严重不足。仅正邦科技、唐人神、克明食品、天康生物、华统股份、德康农牧6家企业货币资金相对充足,其中德康农牧手握近51亿元现金,短期偿债安全性相对较高。 从经营性现金流来看,行业整体“造血”能力大幅衰退。上半年25家上市猪企仅10家经营性现金流为正,其余15家均为净流出,且除海大集团外,其余企业经营性现金流均同比大幅下跌,大北农跌幅超5181%,行业上半年经营性现金流合计流出12.25亿元。而现金流为正的企业均具备多业务驱动特征,并非单一依靠生猪养殖,依托饲料、畜禽养殖、动保等多元业务对冲养殖亏损。当前猪价尚未回归成本线,三季度行业亏损态势延续,多家高负债、现金流枯竭的猪企已站在经营悬崖边缘,面临严峻的生存考验。 在行业寒冬之下,各大上市猪企均出现不同程度亏损,同时结合自身经营特点推出收缩产能、优化业务、处置资产等自救措施,经营重心全面从“拼规模”转向“保生存”。 牧原股份作为行业头部企业,其账面货币资金达165亿元,流动性基础相对扎实。牧原股份主动响应2026年生猪产能调控政策,配合行业产能优化目标主动调减产能,将能繁母猪存栏从343.1万头降至311.3万头,累计调减31.8万头,同时全面停建124个在建猪场,有序收缩无序扩张产能、优化产能结构。业务端发力屠宰板块,以屠宰业务盈利对冲养殖端亏损,同时布局智慧猪场与AI养殖,稳步推进A+H上市及海外业务,兼顾短期合规调控与长期发展布局。 温氏股份上半年销售肉猪1780.78万头,养猪业务毛利率为负,是核心亏损来源;而肉鸡板块表现亮眼,销售肉鸡6.33亿只,收入174.32亿元,同比上涨15.23%,有效对冲养殖亏损。截至6月末,温氏股份资产负债率升至58.94%,长短期借款及一年内到期非流动负债合计221.73亿元。公司积极落实全国生猪产能调控要求,主动开展产能优化收缩,终止9个生猪募投项目、调减20万头能繁母猪,贴合政策调控方向优化养殖产能规模,同时将500万头仔猪转向烤乳猪加工,优化业务结构,并依托充足的银行授信与债券额度保障流动性安全。其短债占比超70%,虽环比一季度有所下降,但短期偿债压力依旧存在,短债规模为货币资金的10.68倍。 天邦食品受行业周期下行与前期扩张遗留问题叠加影响,公司经营压力巨大,负债率高达91.22%位居行业首位,短期债务占比超80%,短债规模为货币资金的50.11倍,资金链极度脆弱。目前公司预重整程序多次延期,存在大额债务逾期问题,若重整失败将面临退市风险。现阶段公司核心策略为收缩养殖规模、聚焦主业,全力化解债务风险。 正邦科技上半年营收77.20亿元,归母净利润亏损7.36亿元,生猪出栏558.21万头,经营性现金流为-4.07亿元,经营高度依赖控股股东双胞胎集团73.77亿元借款维持流动性。为缓释风险,双胞胎集团整体压减10万头能繁母猪,公司持续处置低效资产、收缩养殖业务,规避持续亏损风险。相较同行,正邦科技货币资金储备相对充足,短期偿债压力较小。 神农集团上半年归母净利润亏损8.09亿元,生猪出栏172.4万头,账面货币资金仅4.09亿元,现金流持续承压。公司主动配合行业产能去化节奏,自觉放缓扩张步伐、严控资本开支,主动淘汰低效母猪,拒绝二次育肥投机,以合规稳健的经营策略穿越行业周期。今年7月,公司正式暂停总投资1.2亿元的龙门猪场项目,主动配合政策压降新增产能,该项目原本是其“云南+广西”双基地战略的重要布局。 德康农牧上半年归母净利润亏损11.59亿元,生猪出栏590.92万头。在行业普遍收缩产能的背景下,公司调整资金布局,将原本用于生猪扩产的资金转向食品加工赛道,通过业务转型对冲养殖业务亏损,优化盈利结构。同时公司是行业内资金储备较为充裕的企业,手握近51亿元货币资金,短期流动性安全性较高。 中粮家佳康上半年归母净利润亏损10.89亿元,生猪出栏244.7万头。公司主动落实产能调减工作,关停北方低效养殖场区,出清落后低效产能、优化存量产能结构,属于主动响应政策的结构性产能优化举措,并非单纯迫于行情压力。其短债规模为货币资金的11.53倍,短期偿债压力不容忽视。 天康生物依托饲料、动保多元业务对冲养殖亏损,经营性现金流表现相对稳健。公司主动顺应行业产能调控导向,终止30万头仔猪繁育及20万头生猪育肥基地募投项目,不再盲目新增养殖产能,同时将剩余3.24亿元募集资金及利息永久补充流动资金,用于日常经营。公司主动放缓固定资产投资节奏、严控资本开支,聚焦现有产能优化升级,是头部猪企主动配合政策、从规模优先转向效益优先的典型体现。 大北农上半年经营性现金流同比大幅下跌,亏损态势显著。公司积极响应全国生猪产能调控政策,主动终止科研试验中心相关养殖配套项目,全面叫停新增养殖扩张投入,主动配合行业产能优化、防止产能过剩,收缩非核心业务开支,坚守资金安全底线。其短债占比超70%,虽环比一季度有所下降,但债务压力仍处于较高水平。 新五丰、ST龙大均为负债率超80%的高风险企业。新五丰于今年5月终止2400头父系种猪场建设项目,暂缓种源产能扩张;ST龙大一口气终止两个大型商品猪募投项目,合计年出栏产能达116万头,将剩余募集资金全部转为流动资金保障经营周转。其中ST龙大短债占比突破90%,短债规模为货币资金的23.24倍,债务与现金流风险突出。 海大集团、金新农凭借多元业务实现一定经营缓冲。海大集团是行业内唯一一家经营性现金流同比增长的企业,短债占比超90%;金新农短债占比从一季度超82%降至79.18%,降幅位居行业前列,主动优化债务结构降低风险,但短债规模仍为货币资金的13.18倍,偿债压力依旧存在。 2026年以来,生猪养殖行业彻底告别高速扩张时代,上市猪企集体终止新建项目、暂停扩产、回笼现金流,产能收缩成为行业不可逆趋势,这一局面源于政策调控与市场亏损的双重倒逼。 政策层面,2026年版《生猪产能综合调控实施方案》将全国能繁母猪正常保有量从3900万头下调至3750万头,明确引导大型猪企调减产能,对产能增幅较大的企业加强窗口指导,从政策端遏制行业盲目扩产、产能过剩的问题。市场层面,行业已连续近一年处于深度亏损区间,持续的亏损不断消耗企业现金流储备,高杠杆、高扩张的经营模式风险彻底暴露,倒逼企业主动收缩避险。 从行业数据来看,全国产能去化已进入关键收尾阶段。二季度末全国能繁母猪存栏量为3780万头,同比下降6.5%,环比下降3.18%,降幅较一季度持续扩大,距离3750万头的调控目标仅剩30万头差距。头部企业集中出清低效产能、终止扩产项目,正在持续优化行业供需格局,为后续行业回暖奠定基础。 (来源:综合自企业公告、新浪财经、财联社、第一财经等)
文章分类:
企业动态
|
扫描查看手机版网站
